ECONOMIE
Vânzarea Black Sea Oil & Gas: ce mizează statul prin avizele CEISD și Consiliul Concurenței

Carlyle și Banca Europeană pentru Reconstrucție și Dezvoltare au anunțat miercuri, 29 octombrie 2026, un acord pentru vânzarea Black Sea Oil & Gas S.A. și a BSOG Holding Activity S.A. către Mazarine Energy B.V., tranzacție condiționată de aprobările autorităților de reglementare.
Miza pentru consumatorii români este dublă: compania, potrivit comunicatului citat de Agerpres, a asigurat aproximativ 12% din necesarul intern de gaze naturale de la începerea producției în iunie 2022, iar tranzacția trebuie să treacă printr-o evaluare a statului în plin sezon de încălzire. Miza este mai mare decât o simplă schimbare de acționariat. Teza acestei analize este că principalul risc nu este blocarea tranzacției, ci întârzierea ei în perioada în care piața gazelor este cea mai sensibilă.
Scenariul dominant, pe care îl considerăm o judecată editorială și nu o estimare calibrată, este unul de aviz amânat cu cerințe suplimentare. #### 1. Ce s-a întâmplat și ce a anunțat compania
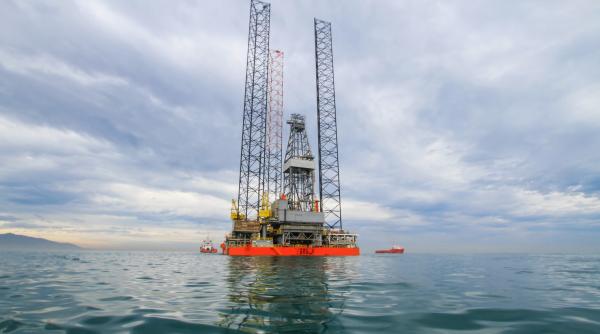
Anunțul provine dintr-un comunicat comun al investitorilor și al operatorului, preluat de Agerpres, Antena 3 și Mediafax. Potrivit acestuia, Black Sea Oil & Gas a coordonat, în calitate de operator și în numele partenerilor de concesiune, investiții de peste 400 de milioane de dolari în Proiectul de Dezvoltare Gaze Naturale Midia, descris drept primul proiect offshore de producție a hidrocarburilor dezvoltat în sectorul românesc al Mării Negre în ultimii peste 30 de ani.
Proiectul a inclus platforma de producție offshore Ana, o conductă submarină de 126 km și noua stație de tratare a gazelor de la Vadu. Cifra de peste 400 de milioane de dolari este un dat al comunicatului companiei și nu a fost confirmată independent; până la verificarea din registrele societății sau din rapoartele anuale, ea trebuie citită ca fiind conform comunicatului companiei. Comunicatul precizează că tranzacția este supusă obținerii aprobărilor necesare din partea autorităților de reglementare.
Valoarea tranzacției nu a fost făcută publică, potrivit Biziday.ro. Aceasta înseamnă că perimetrul financiar al vânzării nu poate fi evaluat din surse publice la data analizei. Cele trei surse principale confirmă același cadru: vânzător Carlyle și BERD, cumpărător Mazarine Energy B.V., obiect Black Sea Oil & Gas S.A. și BSOG Holding Activity S.A. Ele nu confirmă însă termene, condiții contractuale sau alte angajamente ale cumpărătorului.
Cifra de 12% este cea care dă greutate economică anunțului, dar și cea mai fragilă din perspectiva verificării. Comunicatul o atribuie companiei și perioadei de la începerea producției, iar Antena 3 o reia ca „aproape 12% din necesarul de gaze naturale al României". Până la o astfel de confirmare, cifra rămâne o afirmație a operatorului și nu un fapt verificat independent. #### 2. Mecanismul: de la acord comercial la aviz de stat
Lanțul cauzal are trei verigi. Prima este de ordin juridic: tranzacția declanșează controlul investițiilor străine directe. Potrivit textului Mediafax, avizul este cerut de Comisia pentru Examinarea Investițiilor Directe (CEISD) și de Consiliul Concurenței, deoarece cumpărătorul are deja operațiuni în România. Mediafax menționează un prag valoric de 5 milioane de euro, crescut de la 2 milioane de euro în martie. Această cifră nu a fost confirmată din textul actului normativ publicat în Monitorul Oficial, iar până la verificare nu o folosim ca fapt stabilit.
Sensul general al mecanismului rămâne, însă, clar: un cumpărător străin al unui activ energetic strategic trece printr-o examinare de stat, iar ritmul examinării depinde de dosar și de administrația care îl analizează. A doua verigă este de ordin operațional. Un aviz amânat nu schimbă de la sine producția, dar poate schimba deciziile de investiții și contractele pe termen scurt. Comunicatul afirmă că operatorul a asigurat aprovizionarea într-o perioadă critică pentru piață.
Dacă tranzacția se prelungește, incertitudinea privind planurile de investiții și continuitatea contractelor devine o problemă administrativă, nu una de producție. Efectul asupra gazului pentru consumatorii casnici depinde de faptul că regimul prețurilor plafonate, potrivit calendarului de reglementare, rulează până la 31 martie 2027, deci exact peste sezonul de încălzire. A treia verigă este cea politică. Avizul nu se dă în vid: el intră într-o agendă guvernamentală în care alte dosare concurează pentru atenție.
În calendarul de programe, rectificarea bugetară este citată de Euronews cu solicitări de aproape 60 de miliarde de lei din partea ministerelor, iar aceasta este o prioritate care poate absorbi timpul decidenților. Nu există însă o legătură documentată între cele două dosare; ele sunt doar simultane în aceeași perioadă și nu permit concluzia că una ar fi amânată pentru cealaltă. Contra-ipoteza principală este că avizul trece relativ repede, fără condiții.
Argumentul ei este că mecanismul CEISD este un filtru procedural, iar cumpărătorul are deja prezență în țară, ceea ce reduce necunoscutele. Contra-ipoteza a doua este mai severă: că statul pune condiții de aprovizionare sau de transparență a acționariatului. Ambele sunt plauzibile. Fragilitatea analizei constă în faptul că nu avem încă textul avizului, condițiile sale și termenele procedurale. #### 3. Actorii și ce spun sursele despre rolul lor
Black Sea Oil & Gas este entitatea centrală a tranzacției și subiectul comunicatului. Potrivit surselor, compania a coordonat investițiile din Midia și este cea care trece în noua structură. Rolul ei operațional nu este contestat în nicio sursă, dar nu știm din textele disponibile dacă și ce angajamente are față de statul român după schimbarea de control. Mazarine Energy B.V. este cumpărătorul.
Biziday.ro și Forbes Romania o descriu ca fiind controlată de antreprenorul olandez Edward van Kersbergen, afirmație pe care o reiau o parte din surse. Nu am confirmat această structură din registrul comerțului olandez sau din documentele societății, așa că afirmația despre controlul ei trebuie tratată ca o informație de presă până la verificare. Aceeași lipsă de verificare privește afirmația, prezentă într-o sursă, despre numărul de zăcăminte pe care cumpărătorul le-ar opera în România; nu o reproducem în analiză până la o confirmare primară.
Carlyle este investitorul american care a deținut participația și, potrivit comunicatului, a sprijinit compania în calitate de acționar pe parcursul a peste un deceniu. BERD a oferit sprijin începând cu 2017, conform aceluiași comunicat. Aceste două entități sunt vânzătorii și de aceea au interes ca avizul să vină cât mai repede, dar nu au un rol decizional în procedura de stat. Autoritățile care decid sunt Comisia pentru Examinarea Investițiilor Directe și Consiliul Concurenței, citate de Mediafax. Nu avem informații despre poziția lor în acest dosar.
Surse publice citate de Mediafax și de Euronews leagă discuția de prioritățile bugetare ale guvernului, dar nu transmit o poziție oficială despre tranzacție. Antena 3 și Agerpres atribuie anunțul comunicatului companiilor, iar Iuliu Vlădescu apare ca autor al unuia dintre articole. Rolul lui se limitează la redactarea știrii; nu apare nicio declarație a lui despre fondul tranzacției. #### 4. Ce arată cifrele și ce nu arată
Cifrele disponibile sunt puține și provin în mare parte din comunicatul companiei. Investiția de peste 400 de milioane de dolari, producția de la iunie 2022, conducta de 126 km și cota de 12% sunt toate informații ale operatorului. Pragul de 5 milioane de euro, prezentat ca recent crescut de la 2 milioane de euro, provine dintr-o sursă de presă și nu din actul normativ.
Datele comparative lipsesc: nu avem o serie de producție a Midia, nu avem consumul total de gaze al României pe aceeași perioadă și nu avem distribuția pe clienți. Fără aceste baze, concluziile despre pondere și despre importanța strategică a companiei rămân parțiale. Ce putem spune este că tranzacția este de dimensiune semnificativă pentru sectorul offshore românesc, întrucât comunicatul o descrie ca fiind cel mai mare producător de gaze offshore din țară.
Această afirmație aparține însă aceleiași surse și nu a fost comparată cu alte date de piață. Fără o valoare publică a tranzacției, nu putem spune dacă prețul reflectă potențialul de producție sau o reevaluare a riscului. Nu putem spune nici dacă vânzarea reprezintă o ieșire parțială sau totală a investitorilor, întrucât comunicatul nu detaliază structura tranzacției. #### 5. Scenarii și predicții
Scenariile de mai jos sunt judecăți editoriale subiective, construite pe baza mecanismului descris, și nu estimări calibrate; nu au la bază un model cantitativ și nu trebuie citite ca probabilități. Primul scenariu este avizul aprobat fără condiții. Ar fi plauzibil dacă procedura CEISD este pur formală și dacă cumpărătorul are deja o relație solidă cu autoritățile. Constrângerea este lipsa oricărui semnal public despre termene. Consecința ar fi o tranzacție închisă înainte de sezonul de încălzire. Al doilea scenariu este avizul amânat cu cerințe suplimentare.
Driverul este necesitatea de a verifica transparența acționariatului cumpărătorului, iar constrângerea este că avizele pentru active strategice de gaz pot cere consultare inter-instituțională, ceea ce adaugă timp. Consecința ar fi incertitudine prelungită pentru angajați, contractori și parteneri. Acesta este scenariul pe care îl considerăm cel mai plauzibil, dar judecata rămâne subiectivă. Al treilea scenariu este avizul cu condiții de aprovizionare. Ar apărea dacă autoritățile cer garanții de livrare pe piața internă în sezonul 2026-2027.
Indicatorul de urmărit ar fi orice referire publică la angajamente de livrare. Al patrulea scenariu, blocarea tranzacției, este cel mai puțin plauzibil ca judecată editorială. Ar presupune o decizie negativă și o retragere a părților, iar nu avem niciun semn public în acest sens. Predicțiile verificabile sunt următoarele. Tabelul de mai jos nu conține probabilități numerice, pentru că nu avem baze de date care să le susțină; în locul lor sunt criterii de observare.
| Predicție | Orizont | Probabilitate | Cum se verifică | Sursa de verificare |
|---|---|---|---|---|
| Avizul CEISD sau al Consiliului Concurenței este publicat | până la începutul sezonului de încălzire, 31 martie 2027 | judecată editorială: scenariul dominant este amânarea | comunicat oficial privind decizia | site-urile CEISD și Consiliului Concurenței |
| Tranzacția este anunțată ca finalizată | până la 31 martie 2027 | judecată editorială: plauzibilă dacă avizul este dat fără condiții | comunicat de închidere al părților | comunicatele Carlyle, BERD și Mazarine Energy |
| Valoarea tranzacției este făcută publică | până la finalizare | judecată editorială: incertă | declarație sau raport al părților | rapoartele companiilor și registrele publice |
| Cota de 12% din necesarul intern este confirmată sau corectată | până la 31 decembrie 2026 | judecată editorială: necunoscută | publicarea datelor de producție și consum pe perioadă | ANRE, Transgaz și INS |
#### 6. Ce urmează și ce semnale merită urmărite
Semnalele cele mai utile sunt cele procedurale. Primul este publicarea deciziei CEISD sau a Consiliului Concurenței, care ar clarifica dacă avizul este fără condiții. Al doilea este orice referire a autorităților la angajamentele de livrare, ceea ce ar indica o cerință de aprovizionare. Al treilea este publicarea valorii tranzacției, care ar permite evaluarea prețului în raport cu investițiile declarate.
Pentru consumatori, miza imediată nu este prețul la vânzare, ci continuitatea gazului în sezonul de încălzire. Dacă tranzacția nu este rezolvată înainte de sezon, operatorul își păstrează în continuare obligațiile, dar incertitudinea privind investițiile și contractele poate persista.
#### Metodă, definiții și cifre
Sursele folosite sunt comunicatul companiilor, reluat de Agerpres, Antena 3, Mediafax, Stirile ProTV, Biziday.ro, Bursa.ro, Economica.net și Forbes Romania, plus calendarul programat din registrul olivLaw. Cifrele sunt definite după cum urmează: investiția de peste 400 de milioane de dolari este cifra declarată de comunicatul operatorului pentru Proiectul Midia; cota de 12% este definită în comunicat ca pondere din necesarul intern de gaze naturale al României de la începerea producției în iunie 2022, dar perimetrul exact (producție, consum sau o altă bază) nu a fost verificat. Pragul de 5 milioane de euro al CEISD provine din sursa Mediafax și nu din actul normativ. Probabilitățile și scenariile nu sunt calibrate; ele sunt judecăți editoriale subiective. Sintagma „sub 25%" și orice predicție numerică fără date de bază au fost eliminate.
#### Limite ale analizei
Analiza nu poate stabili valoarea tranzacției, condițiile avizului sau poziția autorităților, întrucât acestea nu sunt publice în sursele disponibile. Cifra de 12% și investiția de peste 400 de milioane de dolari rămân afirmații ale operatorului până la verificarea din surse independente. Afirmația despre structura de control a Mazarine Energy nu este confirmată din registrul olandez. Cea mai fragilă premisă este că decizia va fi luată în orizontul sezonului de încălzire; dacă autoritățile au deja un calendar intern, scenariul dominant se schimbă. Analiza se reevaluează la publicarea oricărei decizii CEISD sau a Consiliului Concurenței.
Surse
- Carlyle și BERD au ajuns la un acord pentru vânzarea Black Sea Oil & Gas către Mazarine Energy - Agerpres
- Black Sea Oil&Gas, firma care asigură aproape 12% din necesarul de gaze naturale al României - Antena 3
- Carlyle și BERD au ajuns la un acord pentru vânzarea operatorului proiectului offshore - Mediafax