ECONOMIE
Operațiunea ATOM: ce testează ANAF pe piața mașinilor second-hand

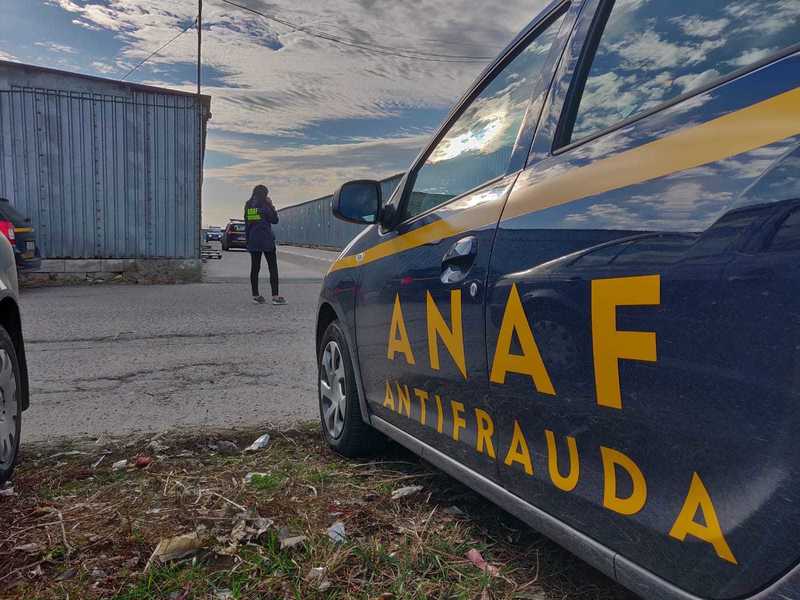
Direcția Generală Antifraudă Fiscală a declanșat, joi, 1 octombrie 2026, Acțiunea ATOM, care vizează în prima etapă 35 de comercianți de autoturisme second-hand cu un stoc evaluat la peste 38 de milioane de euro. Miza depășește cele 35 de firme controlate.
Piața mașinilor second-hand din România este una dintre cele mai mari din Uniunea Europeană ca număr de înmatriculări de vehicule uzate importate, iar tranzacțiile din acest sector au fost asociate în mod repetat, în analizele fiscale, cu riscuri de evaziune a TVA și de facturare fictivă. Teza acestui articol este verificabilă: operațiunea va fi un test al capacității ANAF de a transforma controalele declarative de amploare în recuperări efective de venituri, iar rezultatul va fi vizibil în comunicatele și rapoartele instituției din 2026–2027.
Scenariul dominant, cu o probabilitate estimată în intervalul 30–45%, este continuarea operațiunii cu faze suplimentare; alternativa, oprirea la prima etapă, are o bandă de 25–40%.
1. Ce s-a întâmplat: cronologia și perimetrul operațiunii
ANAF a anunțat pe 1 octombrie 2026 declanșarea „Acțiunii ATOM – Analiza și Trasabilitatea Operațiunilor cu Mașini”, potrivit unui comunicat preluat de Juridice.ro. Controalele se desfășoară la nivel național și sunt executate de Direcția Generală Antifraudă Fiscală (DGAF), structura specializată a ANAF care se ocupă de frauda fiscală și de frauda la vama. Perimetrul vizat este explicit: operatorii economici care comercializează sau intermediază vânzarea autoturismelor second-hand.
Selectarea firmelor din prima etapă a fost făcută pe bază de analiză de risc, potrivit aceluiași comunicat. Antena 3 CNN și Digi24 au relatat în aceeași zi, 1 octombrie, că sunt vizate 35 de firme implicate în comerțul cu mașini second-hand. Economedia a adăugat detaliul stocului: autoturisme evaluate la peste 38 de milioane de euro.
Comunicatul ANAF, așa cum a fost reluat de presă, nu precizează încă încadrarea juridică a eventualelor abateri, numele firmelor controlate sau valoarea estimată a prejudiciului fiscal. Aceste elemente apar, de regulă, doar după încheierea controalelor, prin decizii de impunere sau prin sesizări penale. Până atunci, cifrele publice rămân cele ale perimetrului: 35 de entități și un stoc de peste 38 de milioane de euro.
Este important ce operațiunea nu este. ATOM nu este o razie de poliție și nu presupune, în forma descrisă de comunicat, percheziții sau rețineri. Este o acțiune de control fiscal și de trasabilitate a operațiunilor, adică verificarea documentelor prin care mașinile au intrat în țară, au fost cumpărate, vândute și facturate. Diferența contează pentru ce poate rezulta din ea: sancțiuni fiscale, nu automat dosare penale.
2. Mecanismul: de ce comerțul cu second-hand atrage controale de antifraudă
Lanțul cauzal care explică operațiunea are trei verigi: structura pieței, vulnerabilitatea fiscală a acesteia și presiunea bugetară asupra colectorului. Prima verigă este structura pieței. România importă de ani de zile un volum ridicat de autoturisme uzate din Europa de Vest, iar comerțul cu second-hand funcționează printr-o rețea de firme cu capital redus, înființate și desființate rapid, care cumpără loturi de mașini la licitație și le revind individual. A doua verigă este vulnerabilitatea fiscală a schemei.
Riscul clasic în acest sector este frauda carusel la TVA: o firmă importă mașini, le vinde cu TVA inclusă, dar nu viră taxa la buget, apoi dispare. O variantă mai discretă este facturarea fictivă, prin care cheltuieli sau vânzări inexistente sunt documentate pe hârtie pentru a reduce baza impozabilă. DGAF există tocmai pentru astfel de scheme, iar trasabilitatea operațiunilor — de unde vine mașina, cine a plătit-o, cine a facturat-o — este instrumentul standard de verificare. A treia verigă este presiunea bugetară.
România operează un deficit bugetar ridicat raportat la cerințele europene, iar colectarea veniturilor este una dintre pârghiile pe care Guvernul le poate acționa fără legislație nouă. Cele trei verigi se leagă astfel: o piață structurată pe firme volatile, o schemă fiscală expusă la frauda carusel și un colector sub presiune să crească veniturile — combinația produce o operațiune de tip ATOM. Contra-ipoteza trebuie cântărită la fel de serios.
Este posibil ca ATOM să fie în primul rând o acțiune de conformitate rutinieră, fără un prejudiciu fiscal semnificativ descoperit: selectarea pe bază de risc produce și falsuri pozitive, iar un procent substanțial din firmele controlate pot ieși fără constatări majore. Datele disponibile nu permit încă să se stabilească care dintre cele două explicații este corectă; comunicatul descrie perimetrul acțiunii, nu rezultatele ei. Ambele ipoteze sunt compatibile cu faptele cunoscute la 2 octombrie 2026.
3. Actorii: cine acționează și cine plătește
Actorul central este Agenția Națională de Administrare Fiscală (ANAF), instituția care colectează veniturile statului și care a anunțat oficial operațiunea. Rolul executiv aparține Direcției Generale Antifraudă Fiscală (DGAF), structura din subordinea ANAF specializată în combaterea fraudei fiscale și vamale, care desfășoară controalele la nivel național. Cele două instituții apar în toate reluarile operațiunii, de la Juridice.ro la Profit.ro.
De partea cealaltă se află cele 35 de entități controlate: comercianți și intermediari de autoturisme second-hand. Sursele disponibile nu numesc firmele și nu precizează dimensiunea lor individuală; singura cifră agregată este stocul de peste 38 de milioane de euro, adică o medie de aproximativ 1,1 milioane de euro de stoc pe entitate, calcul simplu care nu spune nimic despre distribuția reală între firme. Pentru aceste firme, costurile imediate sunt administrative: timp de management consumat cu controalele, blocarea temporară a unor stocuri până la clarificarea documentelor și, eventual, taxe și penalități dacă apar constatări.
Al treilea cerc de actori este format din cumpărătorii finali și din piața muncii. Dacă verificările cresc costurile de conformitate ale comercianților, o parte din cost poate fi transferată în prețul mașinilor second-hand, iar firmele mai mici, cu rezerve financiare limitate, pot ieși de pe piață. Acest efect este inferență, nu constatare: datele disponibile nu arată încă o mișcare de prețuri sau de consolidare a sectorului.
Sursele nu spun cine a formulat eventuale denunțuri sau sesizări care ar fi stat la baza selectării firmelor; comunicatul descrie selectarea ca fiind făcută pe bază de analiză de risc internă. Nu se cunoaște nici cine este, la acest moment, partea vătămată: până la o constatare de prejudiciu, operațiunea este o verificare, nu un dosar.
4. Ce nu putem ști încă și ce ar trebui să ne facă skeptici
Numărul de 35 de entități și stocul de 38 de milioane de euro descriu prima etapă, nu piața. România are mii de operatori economici activi în comerțul cu autoturisme second-hand, iar o acțiune care vizează 35 dintre ei acoperă o fracțiune mică a sectorului. Există și un risc de supraponderare a vizibilității. O operațiune anunțată public, cu comunicat și reluate de mai multe redacții, produce un efect de semnal care poate fi confundat cu un efect de colectare.
Semnalul este real și poate modifica comportamentul unor operatori; colectarea efectivă depinde însă de ce constată controlorii în dosarele celor 35 de firme și de capacitatea ANAF de a transforma constatările în sume încasate. Cele două nu sunt același lucru, iar istoricul recent al unor operațiuni de amploare anunțate cu fast, cu rezultate publicate târziu și parțial, recomandă prudență. Un al treilea punct de skepticiu privește selecția.
Analiza de risc este o metodă legitimă, dar nu este neutră: parametrii pe care se bazează — diferențe între TVA colectat și virat, volumul tranzacțiilor, vechimea firmei — pot marca atât evazionari reali, cât și firme cu contabilitate neconvențională, dar legală. Fără publicarea ulterioară a criteriilor și a rezultatelor pe segmente, evaluarea calității selecției rămâne imposibilă din exterior.
5. Scenarii: ce urmează după prima etapă
Scenariul dominant, cu o probabilitate estimată în intervalul 30–45%, este escaladarea prin faze suplimentare. Driverul este capacitatea operațională dovedită a Antifraudei în operațiuni naționale anterioare, plus presiunea bugetară pe colectare. Constrângerea este resursa umană a DGAF, care limitează numărul de firme verificate simultan. Consecința: sute de comercianți verificați în 2026–2027, cu creșterea corespunzătoare a conformității în sector. Indicatorul de urmărit: comunicatele ANAF care anunță etapa a doua sau extinderea perimetrului.
Scenariul plauzibil, în banda 25–40%, este stabilizarea la controlul țintă: ATOM se încheie cu rezultate moderate asupra celor 35 de entități, fără extindere. Driverul este realocarea priorităților Antifraudei către alte sectoare; constrângerea, capacitatea de execuție. Consecința: efect limitat asupra pieței, dar un efect de conformitate localizat asupra firmelor controlate. Indicatorul: absența comunicatelor de extindere în primele două trimestre ale anului 2027.
Scenariul de coadă, sub unul din patru, este blocajul juridic și contestațiile: măsuri de control atacate în instanță, stocuri deblocate prin hotărâri judecătorești, rezultate întârziate. Driverul este agresivitatea juridică a firmelor vizate; constrângerea, calitatea probatorie a dosarelor de control. Indicatorul: dosare cu ANAF în calitate de parte pe portalul portal.just.ro, filterabile pe obiectul contestațiilor fiscale.
Scenariul improbabil, sub unul din zece, este reforma de reglementare a pieței auto second-hand declanșată de operațiune — de pildă, reguli mai stricte pentru intermediari sau trasabilitate obligatorie extinsă. Acesta ar necesita intervenție legislativă și voință politică, nu doar administrativă, iar semnalul ar fi un proiect de lege depus în Parlament în 2027.
6. Predicții verificabile
| Predicție | Orizont | Probabilitate | Cum se verifică | Sursa de verificare |
|---|---|---|---|---|
| ANAF anunță o etapă a doua a Acțiunii ATOM, cu perimetru extins | 31.12.2027 | 30–45% | Existența unui comunicat oficial de extindere pe site-ul ANAF | anaf.ro, secțiunea comunicate |
| ANAF publică rezultate agregate ale controalelor ATOM (taxe suplimentare, amenzi) | 30.06.2027 | 40–60% | Comunicat sau raport de activitate cu cifre privind ATOM | anaf.ro |
| Contestații fiscale ale firmelor controlate ajung în instanță | 31.12.2027 | 10–25% | Dosare cu ANAF ca parte, obiect contestații fiscale | portal.just.ro |
| Cel puțin o firmă din cele 35 devine inactivă fiscal sau intră în insolvență în urma controalelor | 31.12.2027 | 15–30% | Statut fiscal al firmelor; dosare de insolvență | anaf.ro, portal.just.ro |
| Proiect legislativ privind reglementarea comerțului cu second-hand | 31.12.2027 | 5–15% | Monitorul Oficial; inițiative legislative | cdep.ro |
Metodă, definiții și cifre
Cifrele folosite în acest articol provin exclusiv din sursele jurnalistice enumerate: comunicatul ANAF reluat de Juridice.ro, Antena 3 CNN, Digi24, Economedia și Profit.ro. Cifra de 35 de entități desemnează operatorii economici selectați în prima etapă a Acțiunii ATOM, iar cifra de peste 38 de milioane de euro desemnează valoarea stocului de autoturisme al acestor entități, așa cum a fost evaluată de ANAF și reluată de presă.
Media de aproximativ 1,1 milioane de euro pe entitate este un calcul propriu (38 milioane împărțit la 35) și descrie o medie aritmetică, nu distribuția reală a stocurilor. Probabilitățile din secțiunea de scenarii și din tabelul de predicții sunt intervale de calibrare editorială, nu măsurători. Termenii „scenariu dominant”, „plauzibil”, „de coadă” și „improbabil” sunt categorii verbale de încredere, nu etichete de severitate. Nu sunt comparabile între ele: valoarea stocului (o evaluare de inventar) și eventualele viitoare taxe suplimentare (o recuperare fiscală) măsoară lucruri diferite.
De asemenea, datele din presă sunt reluări ale comunicatului ANAF, nu verificări independente ale cifrelor; o eventuală revizuire oficială a cifrelor ar prevala.
Limite ale analizei
Analiza nu poate stabili, la data publicării, dacă firmele controlate au comis abateri fiscale, care este amploarea eventualelor prejudicii sau dacă selecția celor 35 de entități a fost precisă. Lipsesc datele primare: comunicatul integral ANAF cu criteriile de selecție, rezultatele controalelor și numele firmelor. Tot ce este descris aici ca mecanism este inferență plauzibilă, nu constatare dovedită.
Diagnosisul poate fi invalidat în două moduri: dacă ANAF nu publică nicio etapă suplimentară și niciun rezultat agregat până la mijlocul anului 2027, teza despre escaladare cade; dacă apar comunicate cu rezultate fiscale substanțiale, contra-ipoteza controlului rutinier slăbește semnificativ. O reevaluare ar trebui declanșată la primul comunicat ANAF despre ATOM după 1 octombrie 2026 sau la apariția de dosare pe portal.just.ro cu ANAF în calitate de parte.
Cea mai fragilă ipoteză a analizei este legătura dintre presiunea bugetară și momentul operațiunii: ea este coerentă cu contextul, dar nu este susținută de un document oficial care să o afirme. Afirmarea acestei legături depinde de interpretare, nu de sursă primară.